Tu guía definitiva sobre préstamos hipotecarios para personas con discapacidad
Actualizado el 22 de ago del 2026
•lectura de 13 minutos

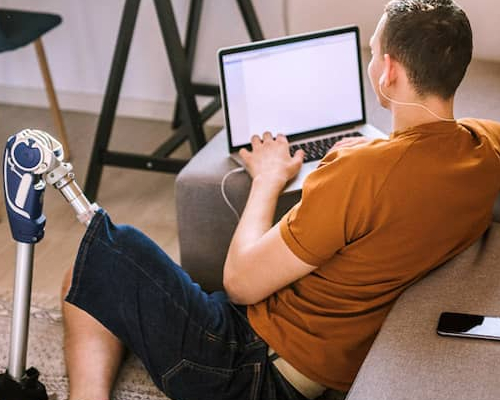
La legislación de Estados Unidos protege a las personas con discapacidad de la discriminación a la hora de adquirir una vivienda, incluyendo los préstamos hipotecarios para personas que reciben una prestación por discapacidad. Si tienes alguna discapacidad, existen programas que pueden ayudarte a adquirir una vivienda que sea segura, accesible y que se adapte a tus necesidades.
Esta guía trata sobre los préstamos hipotecarios para personas con discapacidad. Además, ofrece información sobre ayudas económicas y organizaciones sin ánimo de lucro que pueden ayudar con el down payment y las adaptaciones de la vivienda. También aprenderás cómo tienen en cuenta los prestamistas los ingresos procedentes del SSDI y del SSI, qué aspectos protege la Ley de Equidad de Vivienda y cómo presentar exactamente una denuncia por discriminación en caso de que sea necesario.
¿Cómo clasifica el gobierno las discapacidades a efectos de la vivienda?
Más de 70 millones de adultos —más de 1 de cada 4 americanos— afirman tener una discapacidad, según un reporte de 2024 de los Centros para el Control y la Prevención de Enfermedades.
Las personas con discapacidad que califican como “discapacidades mentales o físicas que limiten sustancialmente una o más actividades fundamentales de la vida” están protegidas según la Ley de Equidad de Vivienda contra la discriminación en cualquier aspecto relacionado con el alquiler o la compra de una vivienda.
Entre los ejemplos de discapacidades protegidas por la Ley de Equidad de Vivienda se incluyen:
- Ceguera
- Discapacidad auditiva
- Discapacidad motora
- Infección por el VIH
- Discapacidades intelectuales
- Alcoholismo
- Adicción a las drogas
- Fatiga crónica
- Dificultad de aprendizaje
- Lesión craneal
- Enfermedad mental
Consulta para qué calificas
¿Puedes comprar una vivienda si recibes SSDI o SSI?
Algunas personas con discapacidad reciben beneficios del Seguro por Incapacidad del Seguro Social (SSDI) o del Seguro de Ingreso Suplementario (SSI).
La principal diferencia es que el SSDI está relacionado a tu historial laboral. Tendrás derecho a ello si has trabajado el tiempo suficiente y has pagado lo suficiente al Seguro Social. Por otra parte, el SSI no está relacionado a tu historia laboral, pero deberás tener al menos 65 años para poder optar a él.
SSDI ofrece pagos mensuales a los que califican. La cantidad recibida varía según de cada persona y de los pagos que haya hecho al Seguro Social a lo largo de su vida. Si no puedes trabajar durante un año o más, es posible que reúnas los requisitos para recibir beneficios del SSDI.
SSI proporciona ingresos complementarios a las personas con discapacidad o a los americanos de edad avanzada que tienen recursos e ingresos limitados. La cantidad del beneficio depende de factores como tus ingresos, tu situación de vivienda y tus activos.
Por otra parte, si has estado trabajando y sufres una lesión, enfermedad o condición médica elegible, o si tus ingresos son escasos o nulos, es posible que tengas derecho a una discapacidad de corto plazo. Esto lo pagan los empleadores. En la actualidad, cinco estados exigen la concesión de beneficios por discapacidad de corto plazo: California, Hawái, Nueva Jersey, Nueva York y Rhode Island.
Estos programas gubernamentales generalmente consideran los beneficios por discapacidad como ingresos a la hora de determinar la elegibilidad para obtener una hipoteca.
Da el primer paso hacia la hipoteca adecuada.
Aplica en línea para obtener recomendaciones de expertos con tipos de interés y pagos reales.
Préstamos hipotecarios, subvenciones y programas del gobierno para compradores con discapacidad
Cuando vives con una discapacidad, es posible que enfrentes dificultades económicas, como ingresos más bajos o problemas de crédito. Además, es más probable que tengas que hacer frente a gastos médicos, lo que puede acarrearte más dificultades económicas. Es posible que también necesites una vivienda con adaptaciones específicas.
Existen programas de préstamos y ayudas económicas destinados a facilitar a las personas con discapacidad el acceso a una vivienda segura y a una hipoteca que se ajuste a sus necesidades económicas y a su presupuesto.
Préstamos convencionales
Los préstamos convencionales los proporcionan prestamistas privados sin respaldo del gobierno. Los préstamos convencionales que cumplen requisitos federales específicos, principalmente un monto del préstamo máximo, pueden venderse a Fannie Mae y Freddie Mac.
Los préstamos convencionales son el tipo más frecuente de hipoteca. Los requisitos son más estrictos que en el caso de algunos préstamos respaldados por el gobierno, pero los préstamos convencionales generalmente resultan más económicos para los que califican para obtenerlos.
La mayoría de los préstamos convencionales ofrecen estructuras y características similares. Veamos:
|
Requisitos |
Un buen historial crediticio. Ya no se exige una puntuación de crédito mínima específica. Una relación deuda-ingresos (DTI) del 50% o menos. Un down payment de al menos el 3%, aunque los prestatarios deberán pagar un seguro hipotecario privado si el down payment es inferior al 20%.1 |
|
Directrices sobre segundas viviendas y propiedades de inversión |
Las expectativas respecto al down payment para una segunda vivienda serán más elevadas. |
|
Límites de crédito (2026) |
$832,750 – $1,249,125 (una unidad) |
|
El solicitante ideal para un préstamo convencional |
Una persona con bajos ingresos (que pueda solicitar ayuda para el down payment) |
Tanto Freddie Mac como Fannie Mae (entidades patrocinadas por el gobierno) ofrecen programas hipotecarios convencionales con requisitos de down payment reducidos:
- Freddie Mac Home Possible®: este programa permite un down payment del 3%1; los ingresos que dan derecho a participar se limitan al 80% del ingreso promedio de la zona. Algunas comisiones de crédito tienen un límite máximo.2
- Fannie Mae HomeReady®: diseñado para prestatarios con ingresos bajos o muy bajos, este programa también permite un down payment reducido del 3%. Además, ofrece un crédito de $2,500 a los solicitantes que cumplan los requisitos para ayudarlos a pagar el down payment o los costos de cierre.
Préstamos de la FHA
Los préstamos garantizados por la Administración Federal de la Vivienda están destinados a compradores con puntuaciones de crédito más bajas. Los prestamistas, incluyendo Rocket Mortgage, ofrecen préstamos de la FHA con un down payment mínimo del 3.5% a los prestatarios con una puntuación de crédito de 580 o superior.3 Otros prestamistas pueden aceptar una puntuación de crédito de entre 500 y 579, siempre que el down payment sea de al menos el 10%.
|
Requisitos |
Rocker Mortgage exige una puntuación de crédito mínima de 580 y un down payment del 3.5%. Otros prestamistas admiten una puntuación de crédito de entre 500 y 579, siempre que se haga un down payment del 10%. Una tasación de la vivienda hecha por un tasador autorizado por la FHA Ocupación de la vivienda en un plazo de 60 días a partir del cierre |
|
Directriz sobre segundas viviendas o propiedades de inversión |
Las segundas viviendas o las propiedades de inversión no pueden optar a préstamos de la FHA. |
|
Límites de crédito para 2026 |
$541,287 – $1,249,125 (para propiedades de una unidad por área) |
|
Solicitante ideal |
Compradores con una baja puntuación de crédito |
Préstamos del USDA
Los préstamos respaldados por el Departamento de Agricultura de los Estados Unidos ayudan a los prestatarios de ingresos bajos y medios a adquirir una vivienda en determinadas zonas rurales. En la actualidad, Rocket Mortgage no ofrece préstamos del USDA.
Para saber cómo un programa de préstamos del USDA puede ayudarte a comprar una vivienda, te recomendamos que consultes los Préstamos Directos para Viviendas Unifamiliares del USDA, los Préstamos y Subvenciones para la Reparación de Viviendas Unifamiliares del USDA.
Préstamos Hipotecarios Directos para Viviendas Unifamiliares del USDA
También conocido como el Programa de Préstamos Directos de la Sección 502, el Préstamos Directos para Viviendas Unifamiliares del USDA ayudan a las personas con ingresos bajos y muy bajos a adquirir una vivienda segura e higiénica en comunidades rurales que cumplan los requisitos.
Existen numerosos criterios de elegibilidad para este préstamo, incluyendo:
- No disponer de una vivienda segura, limpia y digna
- No poder obtener un préstamo en otro lugar debido a que no se pueden cumplir las condiciones que cabría esperar (dentro de lo razonable)
- Tener previsto vivir en la vivienda como residencia principal
- Reunir los requisitos legales para contratar una hipoteca
- Cumplir los requisitos de ciudadanía o de no ciudadanía
- No haber sido suspendido (ni inhabilitado) de los programas federales
Además, el préstamo ofrece información detallada sobre los tipos de propiedades que tú, como prestatario, puedes financiar. Las propiedades deben:
- No tener un precio justo de mercado que supere los límites del préstamo
- No usarse para actividades generadoras de ingresos
Estos préstamos ofrecen la posibilidad de un plazo de amortización más largo (33 años, o hasta 38 años para compradores con ingresos muy bajos). Además, no es necesario hacer ningún down payment.
|
Requisitos |
Falta de una vivienda segura, higiénica y digna No poder obtener ningún otro tipo de préstamo (siempre que se cumplan razonablemente los términos y condiciones) Tener la intención de vivir en la vivienda como residencia principal Estar legalmente capacitado para dar su consentimiento a una hipoteca o contraerla Cumplir los requisitos de ciudadanía o de no ciudadanía No estar suspendido ni inhabilitado para participar en programas federales Ser capaz de devolver el préstamo y cumplir sus términos y condiciones |
|
Solicitante ideal |
Un comprador de vivienda con ingresos bajos o muy bajos que quiera adquirir una vivienda en una zona rural |
Préstamos y subvenciones para la reparación de viviendas unifamiliares del USDA
El Programa de Préstamos y Subvenciones para la Reparación de Viviendas Unifamiliares del USDA ayuda a los propietarios a obtener dinero para reparar, modernizar o mejorar sus viviendas.
Si tienes 62 años o más y necesitas eliminar riesgos para la seguridad o la salud en tu vivienda, también podrías tener derecho a este préstamo.
|
Requisitos |
Residir en la vivienda como propietario ocupante Demostrar que no puedes obtener crédito asequible en ningún otro lugar Disponer de unos ingresos familiares inferiores al límite de ingresos más bajo del condado Tener 62 años o más para poder optar a la subvención y acreditar que no puedes permitirse un préstamo para reparaciones |
|
Límites para préstamos |
$40,000 |
|
Límites de las subvenciones |
$10,000, o $15,000 si la vivienda dañada se encuentra en una zona de catástrofe declarada por el presidente |
|
Máximo potencial |
$50,000, o $55,000 si la vivienda dañada se encuentra en una zona de catástrofe declarada por el presidente |
|
Tasa de interés |
1% |
|
Plazo del préstamo |
20 años |
|
Para quién es adecuado |
Prestatarios con bajos ingresos y prestatarios de 62 años o más que necesiten hacer adaptaciones en la vivienda |
Subvenciones para la vivienda del VA
Si eres un veterano que padece una discapacidad, es posible que puedas optar a préstamos hipotecarios y . A continuación se presentan tres programas de subvenciones fundamentales que ofrecen ayudas para la compra de vivienda.
Subvención para Vivienda especialmente adaptada (SAH)
La subvención SAH está disponible para los veteranos con una discapacidad derivada del servicio. La subvención se concede con el fin de ayudar a los veteranos con discapacidad a adquirir una nueva vivienda que se adapte mejor a sus necesidades y a mudarse a ella.
Entre las discapacidades que dan derecho a esta subvención se incluyen las relacionadas con el servicio militar, como quemaduras graves, la pérdida de extremidades, la pérdida de la movilidad de las extremidades y la ceguera en ambos ojos.
|
Requisitos |
Ser propietario o tener previsto serlo Tener una discapacidad relacionada con el servicio |
|
Límites de las subvenciones para 2026 |
$126,526 |
|
Solicitante ideal |
Un veterano cuya vivienda necesita modificaciones importantes |
Subvención para Adaptación especial de una vivienda (SHA)
Si eres un veterano con una discapacidad relacionada con el servicio y quieres comprar, construir o reformar tu vivienda permanente, una subvención de la SHA podría ser una buena opción para ti. Una subvención SHA cubre el costo de pequeñas renovaciones en tu vivienda y se concede en cantidades inferiores a las de una subvención SAH.
|
Requisitos |
Una discapacidad relacionada con el servicio que elegible Tú o un miembro de tu familia es propietario de una vivienda |
|
Límites de las subvenciones (2026) |
$25,350 |
|
Solicitante ideal |
Un veterano cuya vivienda necesite menos reformas o modificaciones grandes |
Subvención para Adaptación de residencia temporal (TRA)
Si eres un veterano con discapacidad que reside en la casa de un familiar, podrías ser elegible para recibir una ayuda económica en el marco del programa de Adaptación de residencia temporal. Puedes destinar los fondos de esta subvención a hacer las reformas y modificaciones necesarias.
|
Requisitos |
Calificar para recibir una subvención SAH o SHA (ver arriba) Residir temporalmente en la vivienda de un familiar que necesite adaptaciones para cubrir tus necesidades |
|
Límites de las subvenciones para 2026 |
$50,961 para los que califican para recibir una subvención SAH, y $9,100 para los que califican para recibir una subvención SHA |
|
Solicitante ideal |
Un veterano que reside en la casa de un familiar y necesita hacer modificaciones |
Programa de acceso a la propiedad mediante vales de elección de vivienda (HCV)
Este programa lo ofrece el Departamento de la Vivienda y Desarrollo Urbano de los Estados Unidos. Si eres propietario de una vivienda y cumples los requisitos, este programa te ofrece vales que pueden ayudarte a sufragar los gastos derivados de la propiedad, para facilitarte la compra de tu vivienda y el pago mensual del préstamo.
Si cumples los requisitos para ser comprador de vivienda por primera vez y de ingresos, esta podría ser una opción muy interesante para ti. Sobre todo si eres una persona con discapacidad cuyos requisitos de ingresos puedan estar vinculados a los beneficios del SSI.
|
Requisitos |
Completar un programa de orientación de una agencia de vivienda pública (PHA) Cumplir los requisitos para compradores de vivienda por primera vez |
|
Solicitante ideal |
Un inquilino que cumpla los requisitos y necesite ayuda sobre hipotecas para volverse propietario de una vivienda |
Explora tus opciones hipotecarias.
Solicita en línea para obtener recomendaciones de expertos y para ver lo que puedes ser aprobado.
Otros programas para compradores de vivienda con discapacidad
Además de los programas de ayuda a la compra de vivienda respaldados por el gobierno, algunas organizaciones ofrecen programas dirigidos a personas con discapacidad.
Estas organizaciones sin ánimo de lucro construyen viviendas diseñadas para satisfacer tus necesidades particulares, incluyendo modificaciones y otras adaptaciones a medida de tus requisitos específicos.
Habitat for Humanity
Habitat for Humanity es una organización mundial sin ánimo de lucro dedicada a garantizar que todas las personas dispongan de un lugar seguro y digno donde vivir. Colaboran con comunidades de todos los Estados Unidos y de unos 70 países de todo el mundo.
Así es como funciona Habitat for Humanity: Esta iniciativa pone en contacto a compradores de vivienda con voluntarios para construir viviendas asequibles que se adapten a las necesidades de los futuros propietarios.
|
Requisitos |
Necesitar una vivienda segura y a precio asequible Vivir en una vivienda que no sea accesible debido a su discapacidad Poder pagar la hipoteca Ingresos no superan el 60% del ingreso promedio de la zona |
|
Solicitante ideal |
Una persona que necesite una vivienda a precio asequible y que esté dispuesta a colaborar con Habitat for Humanity |
Homes for Our Troops
Homes for Our Troops es una organización que construye y dona viviendas especialmente adaptadas para cubrir las necesidades de los veteranos que han sufrido lesiones graves tras los atentados del 11 de septiembre. El costo económico para el veterano es nulo. Hasta la fecha, la organización ha construido más de 400 viviendas y, en la actualidad, tiene en marcha cerca de 70 proyectos.
|
Requisitos |
Haber resultado herido en la guerra de Irak y Afganistán (posterior al 11 de septiembre) Estar jubilado o en proceso de jubilación del ejército Haber recibido una carta de elegibilidad del programa de subvenciones SAH del VA Haber completado una verificación de antecedentes (penales y crediticios) La vivienda debe ser la residencia principal y debes poder hacerte cargo del mantenimiento (impuestos sobre la propiedad, cuidados, servicios públicos, etc.). |
|
Candidato ideal |
Un veterano herido en la guerra de Irak y Afganistán (discapacidad derivada del servicio) |
Rebuilding Together AmeriCorps
El programa Rebuilding Together AmeriCorps forma parte del programa National Direct AmeriCorps. Existen delegaciones en todo el país que hacen proyectos de revitalización de vecindarios y de reparación de viviendas. Si estás interesado en beneficiarte de los servicios o recursos de la organización, puedes ponerte en contacto con su delegación local para obtener más información sobre los recursos y la ayuda disponibles.
Otros recursos para personas con discapacidad
La buena noticia es que hay muchos más recursos disponibles para las personas con discapacidad para ayudarlos a encontrar ayuda y apoyo. Eso incluye:
- Lista de verificación sobre seguridad y accesibilidad en la vivienda: esta lista de verificación de Rocket Mortgage recoge una serie de características relacionadas con la seguridad y la accesibilidad en la vivienda.
- Ayuda de beneficios por discapacidad: este recurso en línea ofrece ayuda a las personas a la hora de tramitar la solicitud de beneficios por discapacidad del Seguro Social.
- National Disability Institute: el National Disability Institute imparte cursos sobre finanzas y ofrece herramientas y recursos financieros gratuitos para ayudar a las personas con discapacidad en temas de impuestos, crédito, beneficios del Seguro Social y otros asuntos relacionados.
- National Council on Disability: el National Council on Disability ofrece recursos en materia de atención médica, ayuda económica, vivienda, vida independiente y otros servicios de apoyo.
Consejos para obtener un préstamo hipotecario para personas con discapacidad
Tanto si estás tratando de obtener un préstamo de la FHA, del VA, del USDA o un préstamo convencional, es posible que tengas más dudas sobre cómo conseguir una hipoteca. A continuación te ofrecemos algunos de nuestros mejores consejos para conseguir esa hipoteca.
1. Revisa tu crédito y mejóralo si es necesario
Para obtener un préstamo de la FHA se necesita una puntuación de crédito específica, pero la mayoría de los demás tipos de préstamos ya no exigen una puntuación de crédito mínima. No obstante, los prestamistas revisarán tu historial crediticio y pueden establecer sus propios requisitos en cuanto a la puntuación de crédito.
Cuanto mejor sea tu historial crediticio, mayores serán tus posibilidades de obtener un préstamo con una cantidad adecuada, tasas de interés bajas y condiciones favorables.
Puedes empezar por aprovechar los informes de crédito semanales gratuitos. Estos se pueden obtener a través de cada una de las tres principales agencias de información crediticia en AnnualCreditReport.com. Puedes revisar tu informe para detectar posibles errores o información que falte.
Si consideras que tu historial crediticio necesita mejorar puedes tomar medidas para mejorarlo, como pagar las facturas a tiempo, reducir el gasto con la tarjeta de crédito y saldar las deudas pendientes.
2. Fíjate un presupuesto y ten claro lo que buscas
Para calcular cuánto puedes permitirte razonablemente gastar en una vivienda, puedes usar una calculadora hipotecaria, como la de Rocket Mortgage. Esta calculadora te ayuda a establecer un presupuesto realista y a comprender con claridad las realidades económicas y las responsabilidades que conlleva la compra de una vivienda.
No olvides que tendrás que ahorrar para el down payment y los costos de cierre. Una vez que hayas formalizado la compra de la vivienda, tendrás que pagar algo más que la cuota de la hipoteca. Es necesario tener en cuenta los impuestos sobre la propiedad, el seguro de vivienda, las cuotas de la asociación de propietarios, los servicios públicos, el seguro hipotecario y los gastos de mantenimiento.
3. Sigue todos los pasos para la compra de una vivienda
A continuación te indicamos algunos pasos adicionales que debes tener en cuenta durante el proceso de compra de una vivienda.
- Haz preguntas: no dudes en plantear preguntas a tu agente de bienes raíces o a tu prestamista, especialmente en lo que se refiere a los cargos, el proceso y lo que buscas en una vivienda. Cuantas más preguntas hagas, más seguro te sentirás a lo largo de todo el proceso.
- Obtén una preaprobación hipotecaria: una carta de preaprobación hipotecaria puede ayudarte a destacar entre los demás interesados y demostrar a los agentes y a los vendedores que estás listo para comprar.
- Solicita una inspección de la vivienda: una inspección de la vivienda es fundamental para detectar cualquier posible problema que pueda presentar una vivienda. Puede detectar problemas costosos, como moho, averías en las tuberías o goteras en el techo. Incluir una contingencia por inspección de la vivienda en tu oferta y en el contrato de compraventa puede ayudarte renegociar las condiciones en caso de que surjan problemas o desistir de la venta sin penalización.
- Busca otros programas: a medida que avances en el proceso de compra de una vivienda, es posible que encuentres programas locales destinados a ayudar a las personas con discapacidad.
- Explora las opciones disponibles en tu zona. si eres comprador de vivienda por primera vez, una persona con bajos ingresos o tienes 65 años o más, es posible que puedas acogerte a los programas de ayuda locales.
4. Conoce tus derechos en materia de vivienda
Las personas con discapacidad gozan de determinados derechos y protecciones según la legislación federal. Es importante que comprendas estas leyes para que puedas protegerte de la discriminación.
- La Ley de Estadounidenses con Discapacidades (ADA): la Ley ADAofrece protección a las personas con todo tipo de discapacidad, especialmente en sus actividades cotidianas.
- Ley de Equidad de Vivienda: esta ley protege contra la discriminación en materia de vivienda por motivos de discapacidad y otras características protegidas.
- Artículo 504 de la Ley de Rehabilitación de 1973: esta ley garantiza que las personas con discapacidad tengan igualdad de acceso a los programas y actividades que reciben fondos federales.
- National Disabilities Rights Network: esta organización sin ánimo de lucro basada en la afiliación presta servicios de defensa de los derechos de las personas con discapacidad física o intelectual.
Discriminación hipotecaria
Tanto la Ley de Equidad de Vivienda como la Ley de Igualdad de Oportunidades de Crédito protegen a las personas con discapacidad frente a la discriminación en materia hipotecaria. La Comisión Federal de Comercio ofrece recursos sobre la discriminación hipotecaria, incluyendo información sobre los requisitos de ingresos, los cofirmantes y el resultado de las solicitudes.
Asimismo, incluye preguntas que los prestamistas no están autorizados a formular, como las relacionadas específicamente con:
- Raza
- Color
- Religión
- Nacionalidad de origen
- Discapacidad
- Situación familiar
- Sexo
- Estado civil
- Edad
- Independientemente de si tus ingresos proceden de ayudas públicas
- Independientemente de si has hecho valer tus derechos según las leyes federales en materia de crédito
Adaptaciones razonables: las HOA
La ADA permite a las personas con discapacidad hacer adaptaciones razonables en sus viviendas. La ley y las garantías que establece prevalecen sobre las asociaciones de propietarios y a las directrices o políticas estéticas que estas establecen.
Además de la vivienda, la ADA garantiza que las personas con discapacidad tengan adaptaciones razonables en los espacios de uso común, como gimnasios, piscinas y otras instalaciones comunitarias de la HOA. Hablando de las HOA, estas tampoco pueden interferir en el derecho de una persona a tener un animal de servicio. Las aceras y las calles públicas también deben cumplir la ADA.
Si crees que has sido víctima de discriminación, puedes ponerte en contacto con la agencia estatal correspondiente, como:
- Programa de Ayuda para la Vivienda Justa
- Vivienda Justa e Igualdad de Oportunidades
- HUD – Denuncia de Discriminación en Materia de Vivienda
Ten en cuenta a los asesores de vivienda del HUD
Si necesitas asesoramiento durante el proceso de compra de una vivienda, puedes ponerte en contacto con un asesor de vivienda del HUD. Los asesores pueden ayudarte a elaborar un presupuesto para la compra de una vivienda o a encontrar programas o subvenciones que te ayuden a sufragar los gastos de la compra.
Estos asesores, que prestan sus servicios por medio de una agencia autorizada por el HUD, reciben capacitación y certificación del gobierno. Ofrecen asesoramiento imparcial y, por lo general, sus servicios tienen un costo mínimo o son gratuitos para ti.
Conclusión: Las personas con discapacidad tienen numerosos recursos para obtener ayuda en la contratación de préstamos hipotecarios
Ya se trate de un préstamo convencional, un préstamo del VA,4 un préstamo del USDA, un programa de subvenciones o una organización sin ánimo de lucro dirigida a veteranos o personas con bajos ingresos, existen diversas opciones en lo que respecta a los programas de préstamos hipotecarios y subvenciones si eres una persona con discapacidad. Además de estos programas, es recomendable que te familiarices con la legislación que protege a las personas con discapacidad durante el proceso de compra de una vivienda.
Si tienes curiosidad por conocer las opciones de hipotecas que tienes a tu disposición, puedes consultar la oferta disponible que ofrece Rocket Mortgage, entre las que se incluyen préstamos de la FHA, préstamos del VA e hipotecas convencionales.
1 La opción de down payment del 3% solo se aplica para ciertos préstamos convencionales y no está disponible en todos los estados. Puede haber otros términos y condiciones.
2 El cliente recibirá un crédito de ajuste de precio de nivel de préstamo (LLPA) de 1 punto (1.000) en préstamos para la compra de HomeReady y Home Possible cerrados a partir del 2 de enero de 2024. Los préstamos HomeReady se deben cerrar a más tardar el 2/27/2026. Un punto (1.000) es igual al 1% de la cantidad del préstamo. La cantidad de crédito mínima será $2,000. La cantidad máxima del préstamo es $350,000. Los clientes con préstamos HomeReady bloqueados después del 1/28/2026 recibirán un crédito del prestamista de $2,500 cuando sus ingresos sean inferiores al 50% de la mediana de su zona. La oferta no está disponible junto con otros descuentos o promociones. Esta oferta no puede aplicarse de forma retroactiva a préstamos cerrados ni a otros préstamos ya en proceso; no es transferible. Rocket Mortgage se reserva el derecho de cancelar/modificar esta oferta en cualquier momento. Pueden aplicar más restricciones o condiciones. Esto no es un compromiso de préstamo.
3 Para calificar para esta oferta, debes cumplir todos los requisitos estándar de elegibilidad de la FHA. Además, el pago total de la hipoteca, incluyendo impuestos y seguros, no puede exceder el 38% de tus ingresos, tu relación deuda-ingresos (DTI) no puede exceder el 45%, y debes tener 12 meses de historial de vivienda verificable inmediatamente antes de tu solicitud, sin pagos atrasados de 30 días o más en los últimos 12 meses, y sin marcas negativas en tu informe de crédito. No está disponible para préstamos jumbo. Pueden ser necesarios estados de activos, no se permite más de 1 día de cargos por fondos insuficientes en los últimos 2 meses anteriores a la solicitud. Pueden aplicar más restricciones o condiciones.
4 Rocket Mortgage es un prestamista aprobado por el VA; no tiene el respaldo ni patrocinio del Departamento de Asuntos de los Veteranos ni de ninguna agencia del gobierno.
Rocket Mortgage es una marca comercial de Rocket Mortgage, LLC o sus afiliadas.
¿No sabes por dónde empezar?
Rocket Mortgage puede mostrarte el camino…
Recursos relacionados
lectura de 10 minutos
Igualdad de oportunidades en la vivienda: Lo que debes saber
La igualdad de oportunidades en la vivienda protege a los compradores de la discriminación en la vivienda. Obtén más información ...
Lee más

lectura de 8 minutos
Subvenciones de vivienda del VA para veteranos discapacitados
Las subvenciones de vivienda del VA ofrecen ayuda económica no reembolsable para ayudar a que la vivienda sea más asequible para los veteranos ...
Lee más
lectura de 7 minutos
¿Qué es el programa de Reparación de Viviendas de la Sección 504?
El programa de Reparación de viviendas de la Sección 504 del USDA puede ser un recurso vital para los propietarios que cumplen los requisitos y ne...
Lee más