¿Qué contiene la Ley del Camino hacia la Vivienda del Siglo XXI?
Actualizado el 8 de nov del 2026
•lectura de 3 minutos

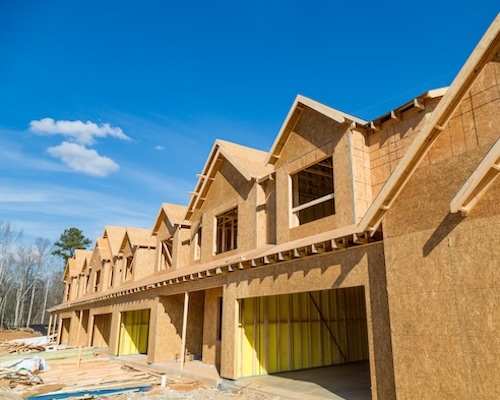
La Ley del Camino hacia la Vivienda del Siglo XXI se convirtió en ley el 11 de julio de 2026, promulgando cambios diseñados para mejorar el acceso a la vivienda tratando los cuellos de botella en el proceso, fomentando el acceso a pequeños préstamos, permitiendo construir viviendas prefabricadas sin bases con ruedas y limitando el número de viviendas a los grandes inversionistas.
Aspectos clave:
- El Congreso aprobó una ley destinada a hacer más accesible la propiedad de viviendas con disposiciones que fomentan la construcción de nuevas viviendas.
- La ley autoriza la construcción de viviendas prefabricadas sin bases con ruedas para mejorar la capacidad de pago.
- Otros aspectos de la ley buscan mejorar el acceso a las tasaciones y limitar la cantidad de viviendas unifamiliares que pueden tener los inversionistas.
Fomentar más obras
El Título 2 de la ley contiene 13 secciones, cada una fomenta la construcción, renovación o mejora de viviendas o la inversión en viviendas.
Entre las secciones más destacadas:
- Concede subvenciones a los gobiernos locales para usar diseños de viviendas preaprobados, agilizando la construcción de proyectos como viviendas accesorias, dúplex y casas adosadas.
- Ofrece subvenciones a gobiernos locales para convertir edificios comerciales o industriales vacíos en viviendas.
- Actualiza la fórmula para calcular los límites máximos de préstamos para hipotecas de la FHA usados para comprar viviendas multifamiliares.1
- Proporciona al Departamento de Vivienda y Desarrollo Urbano (HUD) herramientas para simplificar el cumplimiento de la Ley Nacional de Política Ambiental y simplifica el proceso de revisión ambiental para las actividades de vivienda financiada a nivel federal.
Consulta para qué calificas
Cambios para viviendas prefabricadas y modulares
La nueva ley permite a los estados elegir si autorizan la fabricación de viviendas sin bases con ruedas.
Las casas prefabricadas tradicionalmente vienen con una estructura permanente con ruedas para el transporte entre lugares si el propietario lo prefiere. Sin embargo, el costo para el consumidor de una base con ruedas oscila entre 4,476 -10,000 dólares. Otro cálculo muestra que estas casas se trasladan menos del 5% de las veces, lo que sugiere que muchos compradores no necesitan ni quieren una base y no deberían tener que pagar por ella.
La ley también ordena al HUD desarrollar una etiqueta que muestre a los consumidores si una casa prefabricada tiene una base con ruedas, similar a sus etiquetas de certificación.
El cambio para las casas modulares es más técnico. Cuando se construye una vivienda, los fondos se liberan a medida que el proyecto avanza en diferentes fases, según un programa de pagos acordado. Se ha ordenado al HUD y a la Administración Federal de Vivienda que examinen cómo se estructuran estas líneas de tiempo para las viviendas modulares y que presenten recomendaciones en el plazo de un año.
Da el primer paso hacia la hipoteca adecuada.
Aplica en línea para obtener recomendaciones de expertos con tipos de interés y pagos reales.
Revisión de obstáculos para los pequeños préstamos
La ley también busca facilitar la obtención de hipotecas por montos de préstamo más pequeños, que a menudo son más difíciles y caras de obtener que los préstamos más grandes.
La ley autoriza a la FHA a crear un programa piloto en los próximos 3 años para préstamos de 100,000 dólares o menos para viviendas unifamiliares. Los posibles incentivos de préstamo incluyen pagos directos a entidades crediticias y subvenciones para asistencia en el pago inicial, gastos de cierre y tasaciones, y fondos para la difusión a prestatarios. Aunque se ha autorizado un programa piloto, la implementación dependería de la FHA.
La ley también ordena a los supervisores revisar los límites reglamentarios sobre cargos y puntos hipotecarios con la vista puesta en cómo afectan a la emisión de préstamos de 100,000 dólares o menos.
Esto afecta a una parte relativamente pequeña pero significativa del parque de viviendas norteamericano. Según datos de Redfin, el 2.8% de las viviendas listadas en la plataforma en mayo de 2026 tenían un precio inferior a 100,000 dólares.2
Descubre cuánto puedes pagar.
Tu monto de aprobación te dará una idea de los costos de cierre que tendrias que pagar.
Nuevos requisitos de propiedad para inversionistas a gran escala
Según la nueva ley, un inversionista o entidad de inversión solo puede ser propietario de hasta 350 viviendas unifamiliares, con varias excepciones.
La legislación no exige que quienes ya tienen más de esta cifra se deshagan de las propiedades.
Aunque puede haber zonas del país donde la concentración de propiedades de los inversionistas sea un problema real, un análisis de la Oficina de Responsabilidad Gubernamental muestra que los grandes inversionistas institucionales son propietarios del 3% de las viviendas unifamiliares.
Mejoras en las tasaciones
La ley trata la escasez de tasadores certificados por la FHA, lo que ha incrementado los costos, especialmente en zonas remotas. La ley permite que tasadores certificados en un estado hagan tasaciones de la FHA en cualquier otro estado. También facilita a los tasadores en formación adquirir experiencia bajo la tutela de una persona autorizada.
Conclusión: El objetivo de la Ley del Camino hacia la Vivienda del Siglo XXI es aumentar la cantidad de propietarios de vivienda
La Ley del Camino hacia la Vivienda del Siglo XXI pretende facilitar el acceso a la propiedad de vivienda. Se pretende reducir los costos de las tasaciones de la FHA, hacer opcional la base con ruedas para viviendas prefabricadas, fomentar préstamos hipotecarios más asequibles y limitar la cantidad de viviendas unifamiliares que pueden tener los inversionistas.
¿Estás listo para comprar una casa? Explora tus opciones de financiamiento hoy mismo con Rocket Mortgage.
1Rocket Mortgage no actúa en nombre de la FHA ni del HUD
2Rocket Mortgage es una filial de Redfin. No es obligatorio utilizar sus servicios de préstamo. Obtén más información en redfin.com/afba.
Rocket Mortgage y Redfin son marcas comerciales o marcas de servicio de Rocket Mortgage LLC o de sus filiales.
Recursos relacionados
lectura de 11 minutos
Tasación e inspección de la FHA: Guías y qué sucede después
Un préstamo de FHA exige una tasación para asegurarse de que una vivienda cumple los estándares apropiados. Obtén informaci&oacut...
Lee más
lectura de 7 minutos
¿Qué es una casa modular? Definición, ventajas, desventajas y cómo financiar
¿Estás analizando la opción de comprar una casa modular, pero no sabes bien qué es? Conoce más sobre estas casas prefabric...
Lee más
lectura de 7 minutos
Lo que debes saber sobre financiar una casa manufacturada
Las casas manufacturadas quizá sean la clave para llegar a ser propietarios de vivienda para muchas personas. Aprende cómo puedes financiar una...
Lee más